85 000 € de voirie et réseaux séparent ici le prix d’achat de la division réellement finançable. Financer une division parcellaire exige de démontrer à la banque que les autorisations, l’accès, les réseaux, le calendrier de vente, la fiscalité et la valeur nette des quatre lots tiennent ensemble, y compris si une servitude retarde la sortie.
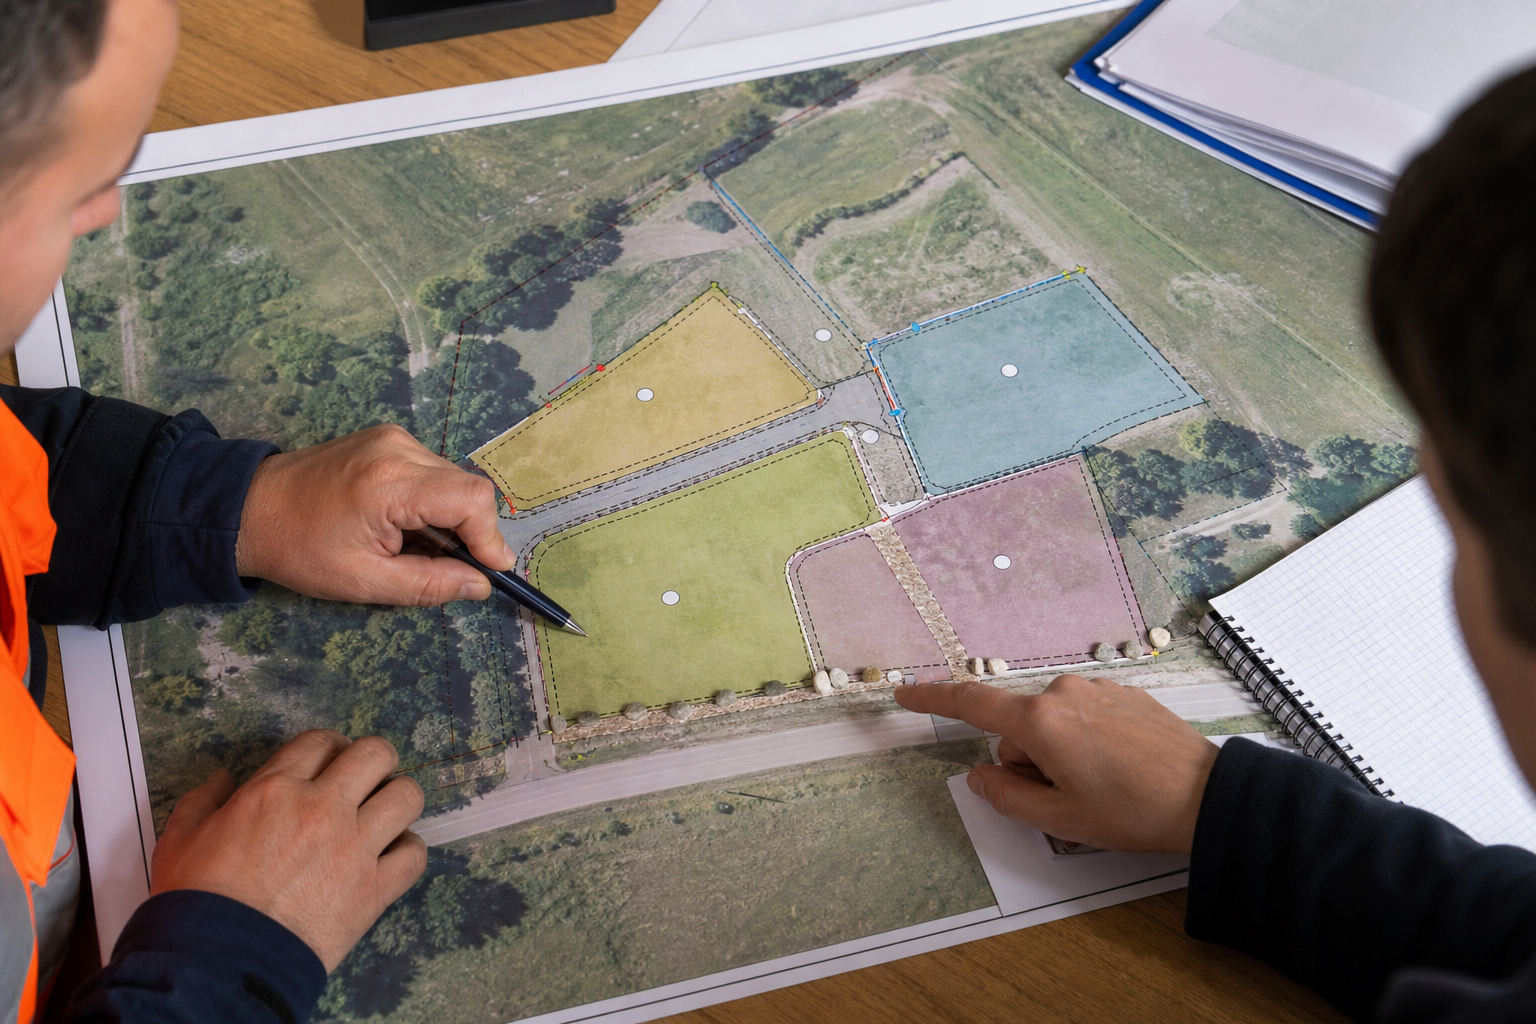
Financer une division parcellaire selon le risque réel
Une banque ne finance pas seulement un terrain acheté 360 000 €. Elle examine une opération complète : acquisition, droits, bornage, autorisations, création ou renforcement des réseaux, accès, intérêts, garanties, commercialisation, fiscalité et remboursement du capital.
Le comité rapproche ensuite ces dépenses de la valeur de revente réellement défendable. Un prix annoncé par le porteur du projet ne suffit pas : les comparables locaux, la surface utile de chaque lot, la constructibilité, le coût de raccordement et le délai d’écoulement déterminent la valeur nette de sortie.
Aucun apport minimal légal universel, aucun ratio d’endettement légal propre au marchand de biens et aucun taux bancaire garanti ne s’appliquent à toutes les divisions parcellaires. Bpifrance évoque souvent environ 30 % d’apport personnel pour une création d’entreprise généraliste, mais ce repère ne constitue ni une obligation juridique ni un seuil spécifique à l’achat-revente immobilier.
Une division parcellaire devient finançable lorsque le prêteur peut relier un droit à construire, un accès opposable, des réseaux chiffrés, une valeur de vente prudente et une date de remboursement. La valeur théorique du foncier ne compense pas un accès incertain ou une autorisation encore contestable.
Qualifier l’opération avant de solliciter le crédit
Le financement dépend d’abord de la qualification du projet. Une personne qui achète habituellement des immeubles avec l’intention de les revendre relève du régime des bénéfices industriels et commerciaux prévu par l’article 35, I, 1° du CGI. L’administration et le juge examinent notamment le caractère habituel, l’intention de revendre dès l’acquisition et l’achat suivi d’une vente.
La revente de plusieurs lots issus d’une même opération peut contribuer à caractériser cette habitude. Le porteur doit donc expliquer pourquoi il achète, divise, équipe puis revend, au lieu de présenter l’opération comme une simple plus-value immobilière privée.
Pour une activité de marchand de biens, les immeubles destinés à la revente sont normalement comptabilisés en stocks. Le résultat fiscal correspond à l’ensemble de l’activité : recettes de cession, prix d’achat, dépenses qui amènent le stock dans son état de revente, produits et charges supportés pendant la détention. Une marge de revente n’est pas automatiquement une plus-value immobilière privée bénéficiant d’abattements liés à la durée de détention.
La structure juridique modifie aussi la lecture du prêteur. Une société soumise à l’IS peut bénéficier du taux normal de 25 %. Le taux réduit de 15 % porte sur les premiers 42 500 € de bénéfice si les conditions prévues par l’article 219 du CGI sont remplies, notamment un chiffre d’affaires ne dépassant pas 10 millions d’euros, un capital entièrement libéré et une détention du capital conforme au texte. Pour une société appartenant à un groupe, le chiffre d’affaires à tester s’apprécie au niveau de l’ensemble du groupe.
Une société de personnes peut relever de l’IR : le résultat BIC est alors imposé chez les associés selon leur quote-part, qu’il soit distribué ou non. Une SAS, une SA ou une SARL de moins de cinq ans peut, sous conditions, opter temporairement pour ce régime pendant cinq exercices au maximum. La renonciation à l’option pour l’IS doit être examinée dans le délai prévu, car elle devient ensuite irrévocable.
Verrouiller urbanisme, accès et réseaux
La banque attend une qualification administrative précise. Selon la configuration, le règlement local et les équipements projetés, la division peut relever d’une déclaration préalable ou d’un permis d’aménager. Le dossier doit indiquer la procédure retenue, l’autorité compétente, la date de dépôt, la décision obtenue et le statut du délai de recours.
Une autorisation obtenue ne règle pas nécessairement l’accès. Le géomètre peut borner les parcelles, mais le bornage ne crée pas à lui seul une servitude de passage. Le titre d’accès doit identifier les fonds concernés, le tracé, la largeur utile, les véhicules autorisés, l’entretien, la répartition des travaux, le passage des réseaux et les modalités de publication ou d’opposabilité.
Un accès seulement promis dans une négociation ne constitue pas une sortie bancaire sécurisée. Si la servitude dépend d’un voisin, le prêteur cherchera la convention signée, la chaîne des titres, l’accord des propriétaires concernés et la preuve que les futurs acquéreurs pourront l’utiliser.
Les réseaux doivent être documentés séparément : eau, électricité, assainissement, télécommunications, défense incendie lorsqu’elle est exigée, voirie et éventuels ouvrages de rétention. Un devis global de 85 000 € sans détail des branchements, des taxes, des délais d’intervention et des conditions de paiement laisse une part d’aléa difficile à financer.
| Point examiné | Risque pour le prêteur | Pièce à produire | Condition de décaissement possible |
|---|---|---|---|
| Autorisation de division | Refus, prescription ou recours retardant les ventes | Dossier déposé, décision, plans et preuve du statut du recours | Déblocage après obtention et étape de sécurisation prévue par l’offre |
| Servitude d’accès | Lot invendable ou valeur fortement réduite | Titre, convention notariée, plan du tracé, entretien et réseaux | Accès opposable avant le tirage principal ou avant la mise en vente |
| Bornage | Surface ou limites contestées | Mission et procès-verbal du géomètre | Lots identifiés et commercialisables |
| Voirie et réseaux | Dépassement de budget ou chantier interrompu | Devis détaillés, planning, acomptes, situations et marge d’aléas | Tirages sur justificatifs et avancement constaté |
| Constructibilité | Prix de vente surestimé | Règles d’urbanisme, plans de masse et avis techniques | Valeur retenue après validation de la constructibilité |
Construire le coût complet et la valeur de sortie
Le besoin total comprend plus que le prix signé chez le notaire. Il faut additionner les droits d’acquisition, les émoluments et débours, le géomètre, les études, les travaux de voirie et réseaux, les taxes, les frais de financement, les garanties, l’assurance, la taxe foncière, la commercialisation et une réserve d’aléas.
Les coûts doivent être ventilés en HT, TVA et TTC. Cette distinction devient déterminante pour une division qui aboutit à la vente de terrains à bâtir. Le chiffre d’affaires encaissé peut inclure une TVA collectée qui ne constitue pas une recette disponible pour rembourser le prêt.
La valeur à communiquer à la banque doit être une valeur nette. Elle part du prix de vente probable de chaque lot, puis retranche la commission, la TVA qui reste due, les coûts de sortie, les frais de mainlevée éventuels et les dépenses qui restent à payer. Le prix minimum de vente doit couvrir le capital bancaire, les intérêts accumulés, la fiscalité et les coûts de libération du lot.
Un plan de trésorerie mensuel doit positionner chaque décaissement au mois réel : acompte de l’entreprise de travaux, facture du géomètre, appel de fonds bancaire, dépôt de garantie, remboursement de TVA, encaissement du prix et remboursement du principal. Une marge comptable positive peut coexister avec un trou de trésorerie lorsque les artisans sont payés avant les ventes.
Simulation : quatre lots, 360 000 € d’achat et 85 000 € de VRD
La simulation suivante est une hypothèse de travail. Elle suppose une société assujettie qui achète un terrain 360 000 €, le divise en quatre lots, engage 85 000 € HT de voirie et réseaux, puis vend chaque lot 160 000 € TTC. Le prix de vente total atteint donc 640 000 € TTC. Les montants du géomètre, des frais bancaires, de la commercialisation et de la réserve sont des hypothèses à remplacer par des devis et une offre de crédit.
Le financement bancaire retenu pour mesurer les intérêts est une facilité de 450 000 € remboursable in fine au douzième mois, au taux hypothétique de 3,84 %. Ce taux correspond à la moyenne communiquée pour les nouveaux crédits bancaires aux entreprises d’un montant inférieur ou égal à 1 million d’euros ; il ne constitue pas une offre spécifique à un marchand de biens.
| Poste | Montant HT | TVA retenue | Montant TTC | Traitement dans la simulation |
|---|---|---|---|---|
| Terrain acquis | 360 000,00 € | 0,00 € | 360 000,00 € | Coût d’achat du stock |
| Droits d’acquisition sous engagement de revente | 2 574,00 € | 0,00 € | 2 574,00 € | 0,715 % de 360 000 €, hors émoluments et débours |
| Voirie et réseaux | 85 000,00 € | 17 000,00 € | 102 000,00 € | TVA déductible sous conditions |
| Géomètre et dossier de division | 6 666,67 € | 1 333,33 € | 8 000,00 € | Hypothèse d’une facture à 20 % |
| Commission de commercialisation | 16 000,00 € | 3 200,00 € | 19 200,00 € | Hypothèse de 3 % du prix TTC |
| Frais bancaires, expertise et garantie | 4 000,00 € | 0,00 € | 4 000,00 € | Hypothèse sans TVA récupérable |
| Intérêts du prêt in fine | 17 280,00 € | 0,00 € | 17 280,00 € | 450 000 € x 3,84 % x 12 mois |
| Total des coûts retenus | 491 520,67 € | 21 533,33 € | 513 054,00 € | Hors réserve d’aléas |
Le besoin de trésorerie prudent atteint 523 054 € si une réserve de 10 000 € est ajoutée aux coûts TTC. Avec un prêt de 450 000 €, l’entreprise doit donc mobiliser 73 054 € de fonds propres ou de compte courant pour couvrir le pic de trésorerie retenu. Ce montant n’est pas un apport minimal : il résulte uniquement des hypothèses de cette opération et du choix de financer 450 000 €.
La vente de 640 000 € TTC correspond à 533 333,33 € HT et à 106 666,67 € de TVA collectée. La TVA d’amont retenue atteint 21 533,33 € : 17 000 € sur les VRD, 1 333,33 € sur le géomètre et 3 200 € sur la commercialisation. La TVA nette théorique à reverser s’élève donc à 85 133,34 €, sous réserve de l’affectation taxable, de factures régulières et de l’exigibilité des dépenses.
Le résultat économique avant IS se calcule hors TVA : 533 333,33 € de recettes HT moins 491 520,67 € de coûts, soit 41 812,66 € de bénéfice avant impôt. Si la société remplit les conditions du taux réduit, l’IS théorique à 15 % atteint environ 6 272 €, laissant 35 541 € après IS. Au taux normal de 25 %, l’IS serait d’environ 10 453 €, avant toute autre charge ou correction fiscale.
Cette marge ne comprend pas les émoluments et débours non chiffrés, les taxes éventuelles, la taxe foncière, l’assurance, les travaux supplémentaires, les frais de prorogation, les frais de mainlevée ni une éventuelle rémunération de l’exploitant. La marge de 41 813 € est donc un résultat de simulation, pas une marge disponible garantie.
Mesurer l’effet de la servitude d’accès sur la sortie
Le scénario imposé suppose que la vente est retardée par une servitude d’accès. Le retard agit sur trois leviers : les intérêts du financement, les coûts de détention et la valeur de vente. Il peut aussi déclencher une prorogation payante, une nouvelle expertise, une actualisation des devis ou une renégociation avec les acquéreurs.
La prolongation de six mois du prêt de 450 000 € au taux hypothétique de 3,84 % ajoute 8 640 € d’intérêts. La simulation ajoute 3 000 € de taxe foncière, assurance et frais de détention sur ces six mois, uniquement comme hypothèse de prudence. Elle n’intègre pas de commission de prorogation bancaire.
| Scénario | Ventes TTC | Durée | Hypothèses supplémentaires | Résultat avant IS | Conséquence de financement |
|---|---|---|---|---|---|
| Sortie prévue | 640 000 € | 12 mois | Intérêts de 17 280 € | 41 813 € | Remboursement du capital de 450 000 € au mois 12 |
| Servitude régularisée avec six mois de retard | 640 000 € | 18 mois | 8 640 € d’intérêts supplémentaires et 3 000 € de détention | 30 173 € | Prorogation à obtenir avant l’échéance |
| Retard et baisse de 5 % des prix | 608 000 € | 18 mois | Commission ramenée à 18 240 € TTC, intérêts et détention supplémentaires inclus | 4 306 € | Marge presque absorbée par le retard et la décote |
| Aucune vente au mois 24 | 0 € encaissé | 24 mois | Intérêts cumulés de 34 560 €, hors nouveaux frais | Non calculable comme bénéfice de cession | Capital de 450 000 € toujours dû si le prêt est prolongé |
Dans le scénario avec baisse de 5 %, le chiffre d’affaires HT descend à 506 666,67 €. La baisse de recette HT atteint 26 666,66 € par rapport au scénario initial. La diminution de la commission économise environ 800 € HT, mais elle ne compense ni les 8 640 € d’intérêts ni les 3 000 € de détention. Une marge initiale proche de 7,8 % des ventes HT devient presque nulle dès que l’accès retarde la vente et impose une décote.
Si la servitude n’est pas régularisée, la question n’est plus seulement celle du taux. Il faut déterminer si le prêteur accepte une prorogation, quelles garanties restent mobilisables, si un autre lot peut être vendu séparément et quelle somme minimale doit être remboursée à chaque mainlevée.
Traiter la fiscalité sans confondre TVA, bénéfice et trésorerie
L’engagement de revendre de l’article 1115 du CGI peut permettre à un assujetti de bénéficier du régime d’achat-revente si la revente intervient dans les cinq ans. Pour certaines ventes par lots soumises à un droit de préemption locatif, le délai est ramené à deux ans. Le délai court à compter de l’acquisition.
Le régime d’achat-revente réduit le coût d’entrée sous conditions, mais il ne neutralise pas le risque de calendrier. En cas de défaut de revente, le complément de droits, l’intérêt de retard prévu par l’article 1727 du CGI et le droit supplémentaire de 1 % prévu par l’article 1840 G ter, II, peuvent remettre en cause le budget présenté à la banque.
Le taux global usuellement présenté sous engagement de revendre est de 0,715 %. Il faut y ajouter les émoluments, débours et contribution de sécurité immobilière selon leur régime. Le terme frais de notaire réduits ne doit pas remplacer cette ventilation, car la banque doit connaître le montant réellement décaissé et le risque de régularisation fiscale.
La vente d’un terrain à bâtir par un assujetti agissant comme tel est taxable de plein droit à la TVA. La vente d’un immeuble achevé depuis cinq ans au plus est en principe taxable sur le prix total ; un immeuble achevé depuis plus de cinq ans est en principe exonéré, avec option possible. Le traitement dépend donc de la nature exacte du bien et de l’opération.
Le régime de TVA sur la marge ne se déduit pas de l’absence de TVA apparente sur l’achat. Il suppose que l’opération entre dans le champ prévu et que l’acquisition n’a pas ouvert droit à déduction. Pour un terrain à bâtir acquis comme terrain bâti puis démoli, la marge est exclue selon la décision du Conseil d’État du 27 mars 2020, n° 428234.
Le calcul doit être fait en dedans lorsque le prix est exprimé TTC. Une marge TTC de 110 000 € contient 18 333,33 € de TVA, selon le calcul 110 000 x 20 / 120, et non 22 000 €. La TVA d’amont n’est déductible que si la dépense est affectée à une opération taxable ouvrant droit à déduction, avec une facture régulière et une exigibilité acquise.
| Élément fiscal | Règle à contrôler | Effet sur le financement |
|---|---|---|
| Résultat de revente | BIC si les critères de l’article 35 du CGI sont réunis | Le prêteur doit recevoir un compte de résultat cohérent avec l’activité professionnelle |
| IS | 25 % au taux normal ou 15 % sur les premiers 42 500 € sous conditions | La trésorerie distribuable est inférieure au bénéfice avant impôt |
| TVA collectée | Calculée sur le prix total ou selon un régime de marge admissible | La TVA encaissée doit être isolée et ne finance pas le remboursement du prêt |
| TVA déductible | Dépense affectée à une opération taxable, facture régulière et exigibilité acquise | Un remboursement tardif crée un besoin de trésorerie supplémentaire |
| Engagement de revente | Revente dans cinq ans, ou deux ans dans certains cas de préemption locative | Le calendrier bancaire doit rester compatible avec le délai fiscal |
Pour une société soumise à l’IS, une distribution ultérieure de dividendes relève en principe du prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Une holding peut faciliter certains flux dans un groupe, mais le régime mère-fille suppose notamment une participation d’au moins 5 % et laisse une quote-part de frais et charges de 5 %. Une holding n’est ni une exonération totale ni une garantie d’obtention du crédit.
Présenter un dossier bancaire qui tient jusqu’à la vente
Le dossier doit permettre de recalculer l’opération sans interprétation. Les quatre tableaux prévisionnels fondamentaux sont le plan de financement initial, le compte de résultat sur trois ans, le plan de financement sur trois ans et le plan de trésorerie mensuel.
Pour cette division, le plan mensuel doit faire apparaître le mois de l’acquisition, le tirage du prêt, le paiement du géomètre, les acomptes de VRD, les situations de travaux, les appels de taxe, les demandes de remboursement de TVA, la signature des compromis, les actes authentiques, les commissions et le remboursement du capital.
- ✓ Note d’opération avec prix d’achat, nombre de lots, surfaces, prix de vente et calendrier.
- ✓ Plans du géomètre, bornage, règles d’urbanisme, autorisation de division et état du recours.
- ✓ Titre d’accès, servitude publiée ou convention prête à être signée, avec entretien et réseaux.
- ✓ Devis détaillés des VRD, calendrier des entreprises, acomptes, situations et réserve d’aléas.
- ✓ Comparables de vente par lot, avis de valeur prudent et scénario de baisse de prix.
- ✓ Prévision HT, TVA collectée, TVA déductible, TTC, IS ou IR et trésorerie réellement disponible.
- ✓ Situation personnelle ou financière de l’opérateur, fonds propres disponibles, dettes déjà engagées et garanties proposées.
Les statistiques de crédit donnent un contexte, pas une promesse. En juin 2026, le taux moyen des nouveaux financements aux sociétés non financières était de 3,64 % et celui des crédits bancaires de 3,69 %. Les nouveaux crédits bancaires d’un montant inférieur ou égal à 1 million d’euros ressortaient à 3,84 % en moyenne. En avril 2026, le financement immobilier des entreprises affichait une moyenne de 3,52 %, mais ces données agrégées ne constituent pas une offre destinée à une division parcellaire.
Au deuxième trimestre 2026, 83 % des PME ayant demandé un crédit de trésorerie ont obtenu plus de 75 % du montant demandé, contre 94 % pour l’équipement. Ces données ne mesurent pas l’acceptation d’un projet de marchand de biens. L’enquête bancaire de juillet 2026 faisait apparaître un solde net de 7 % des banques déclarant un durcissement des critères de crédit aux entreprises, avec des conditions tarifaires également plus strictes.
Le banquier doit voir le scénario dégradé avant de le demander. Il faut donc chiffrer six mois de retard, une baisse de prix, une facture de VRD supplémentaire, un remboursement de TVA différé et une vente d’un seul lot au lieu de quatre.
Comparer le prêt, les garanties et les clauses
Une offre se compare sur le coût total et non sur le seul taux. Lorsque le TAEG est applicable, il doit être examiné avec les frais de dossier, la commission d’engagement, l’expertise, la garantie, la non-utilisation, la prorogation, la mainlevée, les pénalités et le calendrier de tirage.
Le prêt in fine rembourse le capital à la sortie. Il réduit les sorties mensuelles de principal, mais les intérêts sont calculés sur tout le nominal pendant la durée. Un retard de vente prolonge donc directement le coût d’intérêts et l’exposition au remboursement final.
Le crédit relais ou le financement pont ne devient pertinent que si la sortie attendue est documentée et si un retard reste finançable. Une banque peut demander que le bien ou le lot à vendre soit identifié, qu’une promesse existe ou que les fonds propres couvrent la période de transition.
L’hypothèque légale spéciale du prêteur de deniers, qui a remplacé le privilège de prêteur de deniers depuis 2022, porte sur l’acquisition d’un immeuble existant. Elle ne finance pas à elle seule les travaux ni une VEFA. Son inscription court en principe pendant la durée du prêt plus un an ; une revente anticipée peut nécessiter une mainlevée payante.
| Garantie ou condition | Risque couvert | Limite à expliquer dans le dossier |
|---|---|---|
| Caution personnelle | Défaillance de la société | Le patrimoine du garant est exposé selon l’acte signé |
| Hypothèque | Rang du prêteur sur un immeuble | La mainlevée et son coût peuvent réduire le produit d’une vente par lot |
| Nantissement de titres | Valeur des titres de la société | La garantie ne remplace pas un accès régulier ni une marge suffisante |
| Délégation d’assurance ou de créances | Remboursement à partir d’un flux identifié | Le flux doit être certain, cessible et correctement documenté |
| Précommercialisation | Réduction du risque de sortie | Une réservation non ferme ne vaut pas nécessairement vente financée |
| Garantie Bpifrance | Couverture d’une fraction de la perte du prêteur contre commission | L’éligibilité de l’opération de marchand de biens doit être confirmée, elle n’est jamais acquise |
Les fourchettes génériques souvent citées pour les garanties Bpifrance sont de 50 % à 60 % en création et de 50 % à 70 % en transmission. Elles ne permettent pas de déduire la couverture d’une division parcellaire donnée. La banque conserve son analyse de l’opérateur, du projet et des garanties restantes.
Mobiliser cinq voies de financement sans masquer le risque
Le prêt bancaire reste généralement le financement principal lorsque le foncier, l’accès, les autorisations et la sortie sont documentés. Les autres sources peuvent compléter les fonds propres, absorber la TVA ou financer une tranche de travaux, mais chacune modifie la gouvernance et le coût de l’opération.
| Voie | Usage adapté | Point de contrôle | Risque ou coût à intégrer |
|---|---|---|---|
| Prêt bancaire d’acquisition et travaux | Achat, VRD et frais éligibles selon les tirages | Montant réellement tirable, conditions suspensives et sortie | Intérêts, garanties, commissions et prorogation |
| Apport et compte courant d’associé | TVA, frais initiaux, réserve et aléas | Disponibilité réelle des fonds et rang de remboursement | Immobilisation de la trésorerie et dépendance à la vente |
| Co-investissement ou club deal | Renforcer les fonds propres sans porter seul l’opération | Pacte, gouvernance, priorité, décisions réservées et sortie | Dilution de la marge, carried interest et conflits d’intérêts |
| Financement participatif via PSFP | Dette ou obligations pour une opération documentée | Statut européen du prestataire, rang et échéance | Rendement non garanti, prorogation et perte totale possible |
| Crédit relais ou pont | Décalage entre une sortie identifiée et le remboursement bancaire | Preuve de la vente attendue et scénario de retard | Coût élevé en cas de prolongation et remboursement final concentré |
Le financement participatif immobilier doit être présenté avec ses statistiques de risque, pas seulement avec son rendement contractuel. L’étude de l’AMF publiée en janvier 2025 relevait des rendements contractuels immobiliers autour de 9,1 % à 9,6 % pour les millésimes 2017 à 2022, 9,9 % en 2023 et 10,7 % en 2024. Ces rendements ne sont ni nets ni garantis.
Dans cette étude, environ 30 % des projets en cours présentaient un retard de paiement. Pour le millésime 2019, le retard affiché sur les projets en cours était de 15,2 %, mais atteignait 60,2 % en intégrant les projets remboursés en retard ; 42 % dépassaient six mois et 8,8 % étaient en procédure collective ou judiciaire. La perte totale du capital reste possible.
Depuis novembre 2023, les plateformes concernées doivent disposer du statut européen de prestataire de services de financement participatif. 59 PSFP étaient recensés fin 2024. Pour un club deal, le pacte doit préciser le rang, la priorité de remboursement, le seuil de rendement éventuel, le carried interest, les décisions réservées, l’information, les conflits d’intérêts et le scénario de perte. Un rendement facial ne mesure pas la marge nette conservée par l’opérateur.
Organiser l’achat en bloc et la libération des lots
Une acquisition en bloc suivie d’une découpe ne se finance pas comme quatre achats indépendants. Le prêteur peut inscrire une garantie sur l’ensemble puis accepter des mainlevées lot par lot, à condition que le prix de chaque vente rembourse au moins la fraction de dette convenue.
Le dossier doit donc contenir un tableau de libération : lot, prix de vente minimal, dette remboursée, frais de mainlevée, fiscalité, solde revenant à la société et dette restante. Une vente rapide du meilleur lot ne doit pas laisser les trois autres surchargés de dette.
Les frais du géomètre, la publication des actes, une éventuelle organisation de la propriété commune et les frais de copropriété doivent être positionnés avant la première vente. Si une voie ou un équipement reste commun, le règlement de son entretien et sa répartition doivent apparaître dans les documents remis aux acquéreurs et dans le plan de sortie.
| Lot | Prix de vente TTC hypothétique | Remboursement minimal à prévoir | Contrôle avant mainlevée |
|---|---|---|---|
| Lot 1 | 160 000 € | Montant fixé par l’offre bancaire | Accès, réseaux, acte de vente et paiement effectif |
| Lot 2 | 160 000 € | Montant fixé par l’offre bancaire | Dette restante après la vente du lot 1 |
| Lot 3 | 160 000 € | Montant fixé par l’offre bancaire | Frais de libération et fiscalité encore dus |
| Lot 4 | 160 000 € | Solde du capital et frais de sortie | Remboursement intégral ou nouveau financement autorisé |
Le montant de remboursement lot par lot ne peut pas être inventé à partir du seul prix de vente. Il résulte du rang des garanties, du coût total, de la valeur respective des lots et de la négociation avec le prêteur. Une offre qui ne prévoit pas la mainlevée de chaque lot peut bloquer la vente même si la marge globale paraît suffisante.
Gérer les travaux et les tirages de trésorerie
Les VRD créent un décalage entre engagement et paiement. L’entreprise peut demander un acompte, puis facturer des situations selon l’avancement, alors que les acquéreurs ne verseront le prix qu’à l’acte. Le plan de financement doit distinguer le montant du marché, les acomptes, la retenue de garantie éventuelle, les travaux supplémentaires et la TVA.
La banque peut conditionner chaque tirage à une facture, une situation signée, un constat d’avancement ou un justificatif de paiement. Un devis non signé ne prouve pas que le budget est sécurisé. Une marge d’aléas doit rester disponible après le financement des travaux prévus.
Lorsque la TVA des VRD est déductible, elle reste néanmoins à payer à l’entreprise avant sa récupération ou sa compensation. Au régime réel normal, la déclaration CA3 est mensuelle, ou trimestrielle sous conditions lorsque la TVA nette annuelle est inférieure à 4 000 €. Un crédit de TVA peut être reporté ou remboursé sous conditions, notamment avec le formulaire 3519 joint à la CA3 pour une demande de remboursement.
Le besoin de financement doit intégrer le calendrier de TVA, et non seulement son coût final. Dans la simulation, les 17 000 € de TVA sur les VRD ne constituent pas une charge définitive sous réserve du droit à déduction, mais ils pèsent sur la trésorerie jusqu’à leur imputation ou leur remboursement.
Consolider plusieurs opérations immobilières
Un opérateur qui mène plusieurs divisions doit présenter une vision consolidée. Une banque ne regarde pas seulement la nouvelle opération ; elle vérifie la dette déjà engagée, la dette tirée, les fonds propres immobilisés, la trésorerie libre, les garanties croisées et les dates probables de sortie.
| Indicateur consolidé | Calcul à suivre | Décision possible |
|---|---|---|
| Dette engagée | Capital autorisé sur toutes les offres signées | Refuser une nouvelle acquisition si le capital futur n’est pas absorbable |
| Dette tirée | Montant effectivement débloqué | Mesurer les intérêts déjà générés et la capacité de remboursement |
| Fonds propres immobilisés | Apports et comptes courants non récupérés | Préserver une réserve pour les travaux et retards |
| Trésorerie libre | Solde disponible après engagements certains | Vérifier que l’aléa d’une opération ne contamine pas les autres |
| Garanties croisées | Biens ou cautions affectés à plusieurs prêts | Mesurer le risque de blocage de plusieurs ventes |
| Calendrier pessimiste | Sorties décalées et prix minorés | Décider quelle opération doit être suspendue ou refinancée |
La trésorerie libre ne doit pas être confondue avec le bénéfice comptable. Une TVA à reverser, un acompte travaux ou un capital in fine dû diminuent la capacité réelle de lancer une nouvelle division. Le scénario consolidé doit retenir le calendrier le plus défavorable raisonnablement envisageable, sans additionner deux fois la même réserve.
Réagir à un refus ou à un retard de paiement
Un refus bancaire doit être décomposé : montant trop élevé, accès non sécurisé, autorisation incomplète, fonds propres insuffisants, valeur de sortie contestée, garanties indisponibles ou historique de l’opérateur. Cette analyse indique si le projet doit être corrigé ou si son économie est insuffisante.
La Médiation du crédit aux entreprises, conduite par la Banque de France, est gratuite et confidentielle. Elle peut être saisie pour un refus de crédit, une dénonciation de ligne, un refus de garantie ou de caution, ou un refus de réaménagement. Elle contacte en principe l’entreprise sous 48 heures et les banques disposent de cinq jours ouvrés pour réexaminer la situation.
La médiation ne transforme pas une division non viable en crédit garanti. Elle devient utile lorsque les pièces existent, que le projet peut être expliqué et qu’un désaccord de financement ou de réaménagement doit être réexaminé.
Effectuer le contrôle avant de signer l’acquisition
Avant de rendre le financement irréversible, le porteur doit faire correspondre les actes, les devis, les autorisations et les tirages. Le contrôle opérationnel peut être arrêté sur les points suivants :
- ✓ Le titre d’accès est signé, opposable et compatible avec la circulation et le passage des réseaux.
- ✓ L’autorisation administrative correspond exactement au nombre de lots, aux voies et aux équipements prévus.
- ✓ Le bornage, les surfaces et les plans de vente concordent avec les titres et les règles d’urbanisme.
- ✓ Chaque devis de VRD distingue HT, TVA, TTC, acompte, échéancier, aléas et travaux exclus.
- ✓ Le prix minimum de chaque lot permet de rembourser la dette affectée, les frais de mainlevée et la fiscalité.
- ✓ Le plan de trésorerie supporte six mois de retard, une baisse de prix et un remboursement de TVA différé.
- ✓ L’offre de crédit précise le taux, le coût total, les garanties, les tirages, la prorogation et la libération lot par lot.
- ✓ Les fonds propres restent disponibles après l’acquisition et ne sont pas déjà absorbés par une autre opération.
Si l’accès, l’autorisation ou la sortie minimale reste indéterminé, le choix rationnel consiste à suspendre la signature, renégocier une condition ou réduire le prix d’achat. Un taux légèrement inférieur ne compense pas une servitude non publiée, une TVA mal qualifiée ou six mois de trésorerie sans solution.
Commentaires
Aucun commentaire