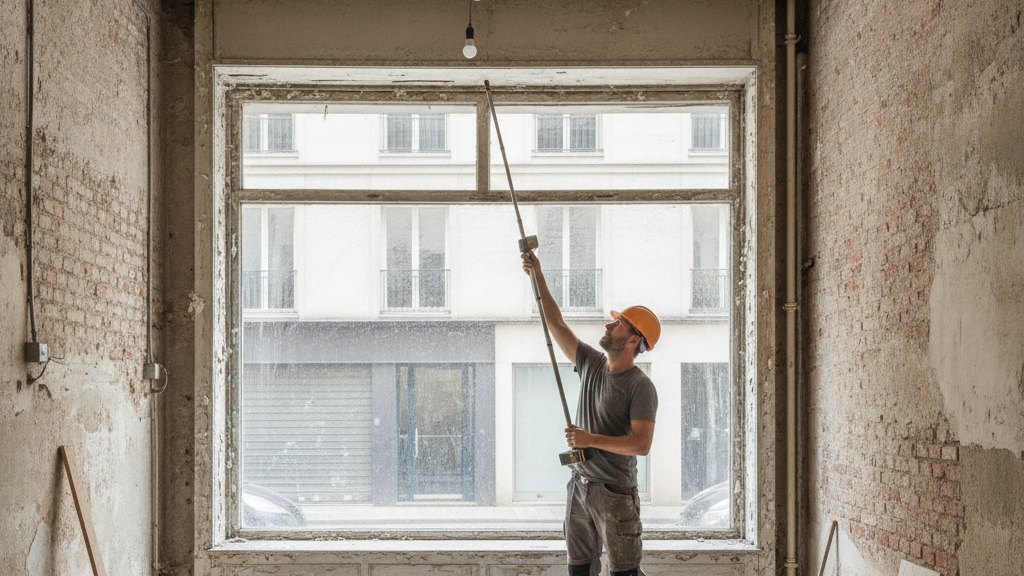
6 familles de contrôles déterminent la faisabilité d'une transformation d'un local en logement : sortie, urbanisme, technique, travaux, financement et contrat. Une boutique en rez-de-chaussée n'a de valeur résidentielle qu'après validation du PLU, de la copropriété, de la lumière, de la ventilation, des réseaux et du coût complet.
La décision se joue sur six familles de preuves
Transformer un local en logement ne consiste pas à vérifier uniquement la possibilité de poser une cuisine et une salle d'eau. L'opération doit réunir un droit à construire ou à changer de destination, une configuration techniquement exploitable, un budget documenté, un financement compatible avec le calendrier et une valeur de revente démontrée.
| Famille de contrôle | Preuve à obtenir | Risque si elle manque |
|---|---|---|
| Demande de sortie | Comparables ajustés, annonces concurrentes, délais et solvabilité des acquéreurs | Prix de revente surestimé ou logement difficile à financer |
| Droits et urbanisme | PLU, destination autorisée, titre, servitudes et autorisation adaptée | Transformation interdite, recours ou régularisation coûteuse |
| Copropriété et division | Règlement, état descriptif de division, autorisations, tantièmes et compteurs | Refus de travaux, charges imprévues ou lot invendable |
| État technique | Lumière, ventilation, réseaux, sécurité, salubrité, structure et performance énergétique | Surcoût, logement non conforme ou mauvaise classe DPE |
| Travaux et calendrier | Devis détaillés, études, assurances, planning et réserve d'aléas | Marge absorbée par les imprévus et retard de livraison |
| Financement, fiscalité et contrat | Plan de trésorerie, qualification fiscale et conditions suspensives précises | Blocage bancaire, droits supplémentaires ou engagement irréversible |
Blocage 1 : la demande résidentielle ne se déduit pas du prix du local
Un local bon marché n'est pas forcément une bonne affaire. Le prix de sortie doit correspondre à un logement réellement comparable, et non à la moyenne communale ou au prix affiché d'un bien plus lumineux, doté d'un étage, d'un extérieur ou d'un stationnement.
La base DVF recense les mutations immobilières publiées. Elle devient utile lorsque les ventes retenues sont proches par date, adresse, surface, étage, état, extérieur, stationnement, occupation et statut juridique. Une vente atypique doit être écartée ou expliquée. Les annonces encore disponibles complètent l'analyse en révélant la concurrence, le volume de l'offre, les délais et le niveau de prix que les acheteurs peuvent effectivement financer.
Pour une boutique en rez-de-chaussée, les ajustements portent notamment sur la lumière naturelle, la hauteur sous plafond, l'accès indépendant, la visibilité depuis la rue, les nuisances, la sécurité, l'humidité et l'absence de balcon. Une estimation sérieuse aboutit à une fourchette de comparables ajustés, avec un scénario de lancement et un prix de baisse déjà défini.
La marge apparente disparaît si la commercialisation est fondée sur un logement idéal qui n'existe pas encore. Avant l'offre, il faut donc répondre à trois questions : qui achètera, à quel prix réellement finançable et dans quel délai si le premier prix ne fonctionne pas ?
Blocage 2 : le PLU et le changement de destination peuvent arrêter l'opération
Le règlement du plan local d'urbanisme doit autoriser la destination d'habitation à l'adresse concernée. Il faut aussi examiner les règles de façade, d'accès, de stationnement, de réseaux, de sécurité, de hauteur, de patrimoine et les éventuelles servitudes inscrites au titre de propriété. Une commune peut encadrer la transformation des rez-de-chaussée commerciaux ou imposer la conservation de certaines activités en pied d'immeuble.
Transformer un local en logement suppose ensuite de déterminer l'autorisation adaptée. Sans modification de façade ni de structure porteuse, une déclaration préalable est généralement requise. Une modification de façade ou de structure porteuse relève en principe du permis de construire . Cette distinction doit être confirmée au regard du projet complet, du PLU et des travaux prévus, sans réduire l'analyse à la seule présence d'une cloison.
Le changement de destination n'est pas une formalité qui crée à lui seul un droit au logement : le projet doit rester compatible avec le PLU, le titre de propriété, la copropriété et les règles techniques applicables. L'autorisation d'urbanisme obtenue ne remplace donc ni l'accord requis sur les parties communes ni la vérification de la faisabilité matérielle.
Le calendrier doit intégrer l'instruction, l'affichage, le constat de cet affichage, le recours des tiers, le risque de retrait administratif et les prescriptions de l'autorisation. Un permis est normalement valable 3 ans et peut, sous conditions, être prorogé deux fois un an. Les règles exceptionnelles applicables à certaines autorisations récentes doivent être contrôlées au moment de l'achat.
Si le vendeur détient déjà un permis, son transfert est possible avec l'accord des parties et sous réserve que le bénéficiaire puisse reprendre les obligations du permis. Le silence de l'administration pendant deux mois vaut en principe acceptation du transfert. Le nouveau bénéficiaire reprend toutefois les obligations liées aux travaux et les conséquences fiscales. Un permis existant ne doit donc pas être valorisé comme une autorisation libre de tout risque.
Après l'achèvement, le changement cadastral doit être déclaré dans les 90 jours, notamment au moyen du formulaire adapté. La taxe d'aménagement peut être due et la base de taxe foncière peut évoluer. Ces éléments doivent apparaître dans le budget et non être traités comme des coûts secondaires après la signature.
Blocage 3 : la copropriété peut interdire ou renchérir la transformation
Le règlement de copropriété doit être lu avant toute promesse. Il faut y vérifier la destination de l'immeuble et du lot, les restrictions visant les commerces ou les logements, les conditions d'utilisation des parties communes, les conduits, les gaines, les accès, les fenêtres et les équipements collectifs. Le titre, l'état descriptif de division et les servitudes peuvent révéler une contrainte absente de l'annonce.
Une intervention sur une façade, une structure, un conduit commun, une canalisation collective ou un accès commun peut nécessiter une autorisation de la copropriété. Le vote, son calendrier et les prescriptions techniques doivent être compatibles avec l'avant-contrat. Une décision de principe donnée oralement par un syndic ne sécurise pas une offre.
| Pièce ou contrôle | Question à trancher | Conséquence budgétaire ou commerciale |
|---|---|---|
| Règlement de copropriété | Le lot et l'immeuble autorisent-ils l'habitation et les travaux envisagés ? | Risque de refus, d'assemblée générale ou de modification du règlement |
| État descriptif de division | La surface, la consistance et les limites du futur lot sont-elles identifiables ? | Honoraires de géomètre, nouveaux tantièmes et frais d'acte |
| Procès-verbaux d'assemblée générale | Des travaux collectifs, litiges ou restrictions affectent-ils le lot ? | Appels de fonds, retard ou décote à la revente |
| Compteurs et réseaux | Les fluides peuvent-ils être individualisés et entretenus ? | Création de compteurs, raccordements ou participation aux réseaux communs |
| Diagnostics et informations financières | Les charges, impayés, fonds de travaux et travaux votés sont-ils connus ? | Trésorerie immobilisée et marge réduite après acquisition |
Une division en plusieurs logements demande une vérification distincte de la division du bâtiment, des équipements communs, de l'accès, des réseaux et des autorisations d'urbanisme. Selon les travaux, le site et la création d'équipements communs, une déclaration préalable, un permis d'aménager ou une autre autorisation peut être requis. La valeur d'une découpe ne doit jamais être intégrée avant la validation du titre, du règlement, du PLU et des plans techniques.
Pour un lot de copropriété d'au moins 8 m², la superficie privative Carrez doit figurer dans l'avant-contrat et dans l'acte. En cas de mise en copropriété d'un immeuble de plus de dix ans, un diagnostic technique doit être communiqué lors de la première vente des lots et pendant trois ans après sa réalisation. Dans les cas requis, le diagnostic technique global intervient avant le règlement de copropriété et l'état descriptif de division ; il examine l'état des parties communes, les obligations réglementaires, l'amélioration énergétique et les travaux nécessaires sur dix ans, avec une estimation sommaire.
Il faut aussi budgéter le syndic, le géomètre, le notaire, les diagnostics, les compteurs, les travaux communs, les tantièmes, le fonds de travaux et les éventuelles mainlevées bancaires. Une revente lot par lot impose de modéliser l'ordre des ventes, les charges pendant le stock résiduel et le risque qu'un lot reste invendu.
Blocage 4 : lumière, ventilation et réseaux décident de la faisabilité réelle
Une boutique en rez-de-chaussée peut présenter une grande surface mais rester impropre à l'habitation si les pièces principales sont trop sombres, si les fenêtres donnent sur un espace insuffisant, si l'air ne se renouvelle pas correctement ou si les réseaux ne peuvent pas être raccordés. La faisabilité doit être étudiée sur plan et sur place, avec les niveaux, les ouvertures, les gaines, les évacuations et les accès réellement disponibles.
- Contrôler la lumière naturelle de chaque pièce destinée au séjour ou au sommeil, sans se contenter de la vitrine existante.
- Identifier le cheminement de la ventilation, les sorties d'air, les nuisances sonores et les contraintes de percement.
- Vérifier l'arrivée et l'évacuation de l'eau, l'électricité, le chauffage, les compteurs et les capacités des réseaux.
- Examiner l'humidité, la sécurité de l'accès, la structure, la salubrité, les servitudes et les éventuels matériaux à traiter.
- Comparer le plan projeté avec les surfaces utiles, la circulation, la position des pièces humides et les exigences de la copropriété.
Le diagnostic de performance énergétique doit être actualisé selon les règles en vigueur. Depuis le 1er janvier 2026, le coefficient de conversion de l'électricité en énergie primaire est passé de 2,3 à 1,9. Cette évolution peut modifier un résultat, mais elle ne garantit pas un changement de classe : le logement doit faire l'objet d'un DPE refait ou actualisé selon les conditions applicables.
Les DPE réalisés depuis le 1er juillet 2021 sont valables dix ans. Ceux établis entre 2018 et juin 2021 ne sont plus valables depuis le 1er janvier 2025. Pour les logements de 40 m² ou moins, les seuils ont été adaptés depuis juillet 2024. Si l'objectif est la location, le calendrier devient un facteur de valeur : la classe G est interdite à la location depuis le 1er janvier 2025, la classe F le sera à partir de 2028 et la classe E à partir de 2034. Ce calendrier influence la demande des investisseurs, mais n'interdit pas en lui-même la vente.
À la vente, un audit énergétique concerne les maisons individuelles et les immeubles en monopropriété classés F ou G depuis avril 2023, E depuis janvier 2025, et D selon le calendrier prévu en 2034. Le DPE est opposable, à l'exception des recommandations de travaux. Depuis janvier 2026, le DPE collectif s'étend aux copropriétés d'au plus 50 lots, ce qui peut apporter un élément supplémentaire sur la performance de l'immeuble.
Blocage 5 : les travaux doivent être chiffrés poste par poste
Un devis global intitulé rénovation complète ne permet pas de mesurer le risque. L'estimation doit distinguer la démolition, la structure, l'enveloppe, la toiture, les réseaux, le chauffage, la ventilation, le second œuvre, les finitions, la maîtrise d'œuvre, les diagnostics, les assurances, les taxes et les aléas.
Chaque devis doit préciser les quantités, les prix unitaires, la TVA, les exclusions, le délai, l'acompte, les situations de paiement, la retenue éventuelle et les conditions de réception. La réserve d'aléas doit être proportionnée aux inconnues du local, sans appliquer un pourcentage présenté comme obligatoire. Une boutique ancienne, un plancher humide ou un raccordement incertain ne se traitent pas avec la même réserve qu'un local déjà équipé.
Le calendrier doit relier les autorisations, les commandes, les travaux, la réception, les diagnostics de vente, la mise en commercialisation et le financement. Un retard ne coûte pas uniquement des intérêts : il prolonge le portage, décale les recettes, augmente les charges et peut faire rater une fenêtre de demande.
Une rénovation lourde peut donner au vendeur la qualité de constructeur au sens de l'article 1792-1 du Code civil. Il faut vérifier l'assurance décennale de chaque entreprise, l'assurance dommages-ouvrage lorsqu'elle est requise ou pertinente pour l'opération, ainsi que le procès-verbal de réception. La réception matérialise notamment le point de départ des garanties et doit être conservée avec les factures, attestations et plans.
Le home staging ne remplace pas la résolution des défauts
La propreté, la lumière, la circulation, les petites réparations, la neutralité et la qualité des photographies peuvent améliorer la présentation. Chaque dépense doit néanmoins être rapprochée d'un effet probable sur le délai ou le prix. Des décors coûteux ne compensent ni une ventilation insuffisante, ni une mauvaise distribution, ni une classe énergétique pénalisante.
Chiffrer le coût complet avant de parler de marge
Le coût complet comprend l'acquisition, les droits et émoluments, le courtage, les diagnostics, le géomètre, la copropriété, les études, les travaux, les assurances, le financement, le portage, la commercialisation, les impôts et une réserve d'aléas. La marge brute et la trésorerie disponible ne sont pas synonymes : une TVA à reverser, un impôt différé ou un appel de fonds peuvent transformer une marge comptable en tension de trésorerie.
La simulation suivante porte sur une boutique de 55 m² transformée en un logement. Les montants sont des hypothèses de décision, pas des coûts universels. Le prix de sortie de 265 000 euros correspondrait seulement à un scénario où les comparables ajustés, les annonces concurrentes et la capacité de financement des acheteurs le justifient.
| Poste du scénario de base | Montant retenu | Ce que le poste couvre |
|---|---|---|
| Prix d'acquisition | 110 000 € | Prix stipulé dans l'acte |
| Droits et émoluments | 8 000 € | Droits, émoluments et débours estimés hors régime particulier |
| Courtier et intermédiaires à l'achat | 5 000 € | Rémunération prévue au mandat |
| Diagnostics, géomètre, copropriété et études | 4 500 € | Plans, contrôles, études et démarches estimés |
| Travaux | 55 000 € | Démolition, réseaux, second œuvre, finitions et équipements |
| Assurances et dommages-ouvrage | 4 500 € | Primes retenues dans le scénario |
| Financement | 9 000 € | Coût financier et garanties retenus |
| Portage | 7 000 € | Charges liées à la durée de détention |
| Commercialisation | 4 000 € | Honoraires, documents et mise en vente |
| Taxes et frais administratifs | 2 500 € | Hypothèse de démarches et taxes liées à l'opération |
| Réserve d'aléas | 8 000 € | Somme conservée pour les inconnues, non dépensée par principe |
| Total du coût de décision | 217 500 € | Somme à financer ou à réserver |
Avec un prix de sortie de 265 000 euros, la marge avant TVA et fiscalité est de 265 000 moins 217 500, soit 47 500 euros. Elle représente 21,84 % du coût total et 17,92 % du chiffre d'affaires. Ces ratios ne constituent pas un rendement garanti, car ils supposent que le prix, les travaux, le calendrier et la réserve correspondent à la réalité.
Le scénario dégradé révèle la marge réellement défendable
Le scénario prudent doit combiner les risques. Une baisse du prix de sortie isolée donne une image trop favorable, tout comme une hausse des travaux sans retard. Ici, le prix baisse de 8 %, les travaux augmentent de 15 % et le retard ajoute 4 500 euros de financement et 3 500 euros de portage.
| Indicateur | Scénario de base | Scénario dégradé cumulé |
|---|---|---|
| Prix de sortie | 265 000 € | 243 800 €, soit 265 000 x 92 % |
| Travaux | 55 000 € | 63 250 €, soit 55 000 x 115 % |
| Surcoût de retard | 0 € | 8 000 €, dont 4 500 € de financement et 3 500 € de portage |
| Coût total de décision | 217 500 € | 233 750 € |
| Marge avant TVA et fiscalité | 47 500 € | 10 050 € |
| Marge sur coût total | 21,84 % | 4,30 % |
| Marge sur chiffre d'affaires | 17,92 % | 4,12 % |
Le scénario dégradé conserve une marge nominale de 10 050 euros avant TVA et fiscalité, mais il ne laisse presque aucune capacité d'absorption à une nouvelle difficulté. Une offre raisonnable doit donc partir du scénario dégradé et non du scénario de commercialisation le plus favorable.
Financement et promesse : une condition suspensive ne supprime pas le risque
Pour un achat d'habitation ou mixte financé par prêt, l'avant-contrat doit mentionner l'origine des fonds et comporter une condition suspensive de prêt lorsque l'acquéreur y recourt. Elle précise le montant, le taux, la durée, le délai et parfois le nombre de banques à solliciter. Le délai est souvent de 45 à 60 jours et ne peut pas être inférieur à un mois dans le champ du Code de la consommation.
Les demandes de prêt doivent reprendre exactement les paramètres inscrits dans la clause. Un refus portant sur un montant, un taux ou une durée différents peut ne pas libérer l'acquéreur. Pour une opération professionnelle, il faut négocier des conditions adaptées au projet : financement, urbanisme, audit structure, pollution, préemption, libération du local, copropriété, division, permis purgé et résultat des études.
Une condition suspensive répartit un risque pendant une période et selon des critères définis ; elle ne valide ni la rentabilité, ni le changement de destination, ni le coût des travaux. Une clause imprécise laisse l'acquéreur exposé alors même qu'il croit disposer d'une protection.
L'indemnité d'immobilisation, la date butoir, les modalités de renonciation et les conséquences d'une défaillance doivent être chiffrées et rédigées avec le notaire ou l'avocat. Le plan de financement doit aussi intégrer les appels de fonds, les intérêts pendant le chantier, les frais de garantie, le portage en cas de vente retardée et la trésorerie nécessaire jusqu'à l'encaissement du prix.
Fiscalité : distinguer droits d'achat, TVA, bénéfice et dividendes
Une personne qui achète habituellement des immeubles avec l'intention de les revendre relève du régime des bénéfices industriels et commerciaux selon le 1° du I de l'article 35 du CGI. L'administration et le juge examinent le caractère habituel, l'intention de revendre dès l'acquisition et l'enchaînement entre achat et vente. La revente de plusieurs lots dans une même opération peut contribuer à caractériser cette habitude.
Dans cette qualification, les immeubles destinés à la revente sont normalement des stocks. Le résultat professionnel comprend le prix de cession diminué du prix d'achat et des dépenses afférentes, mais aussi les produits et charges d'exploitation pendant la détention. Il ne s'agit pas d'une plus-value immobilière privée bénéficiant mécaniquement des abattements liés à la durée de détention.
Pour une société soumise à l'IS, le taux normal est de 25 %. Le taux réduit de 15 % sur les premiers 42 500 euros de bénéfice suppose notamment un chiffre d'affaires n'excédant pas 10 millions d'euros, un capital entièrement libéré et une détention répondant aux conditions légales. Pour une société appartenant à un groupe, le chiffre d'affaires à tester s'apprécie au niveau de l'ensemble du groupe, intégré ou non, conformément à la précision administrative publiée en 2026 après CE, 13 mars 2025, n° 481538, Sté TDA.
Une société de personnes peut relever de l'IR, avec imposition du résultat BIC chez les associés selon leur quote-part, qu'il soit distribué ou non. Une SAS, une SA ou une SARL de moins de cinq ans peut, sous conditions, opter temporairement pour le régime des sociétés de personnes pendant cinq exercices maximum. L'option à l'IS peut devenir irrévocable si la renonciation n'est pas exercée à temps.
La distribution d'un bénéfice ajoute une seconde question de trésorerie. Le PFU sur les dividendes est de 30 %, composé de 12,8 % d'impôt sur le revenu et de 17,2 % de prélèvements sociaux, sauf option globale pour le barème dans les conditions prévues. Pour un travailleur indépendant non salarié, la fraction des dividendes dépassant 10 % du capital social, des primes d'émission et des sommes en compte courant prises en compte entre dans l'assiette sociale. Une holding relevant du régime mère-fille, qui suppose notamment une participation d'au moins 5 %, ne constitue ni une exonération totale ni une solution automatique : coûts, substance, gouvernance et financement doivent être analysés.
TVA et engagement de revente peuvent modifier tout le calcul
Depuis le 1er septembre 2026, les règles de TVA immobilière sont recodifiées dans le CIBS. La vente d'un immeuble achevé depuis cinq ans au plus par un assujetti agissant comme tel est taxable de plein droit, en principe sur le prix total. La vente d'un immeuble achevé depuis plus de cinq ans est exonérée, avec option possible. Un terrain à bâtir est taxable de plein droit. La transformation lourde d'un local peut donc rendre la qualification de la vente déterminante.
Le régime de la marge n'est pas acquis parce que l'achat n'affichait pas de TVA. L'ancien article 268 du CGI ne s'appliquait que dans son champ et lorsque l'acquisition n'avait pas ouvert droit à déduction. Le Conseil d'État, dans sa décision du 27 mars 2020, n° 428234, a exclu la marge pour un terrain à bâtir acquis comme terrain bâti puis démoli. Une absence de TVA apparente à l'achat ne suffit jamais à garantir une taxation sur la marge.
| Hypothèse fiscale de la simulation | TVA collectée | TVA déductible retenue | Effet avant impôt sur le bénéfice |
|---|---|---|---|
| Vente exonérée, sans option, prix de sortie 265 000 € | 0 € | Non automatique sur les dépenses liées à l'opération exonérée | Marge de décision de 47 500 € avant fiscalité, coûts TTC conservés |
| Vente taxable sur le prix total, 265 000 € TTC | 44 166,67 € | 10 000 €, soit 9 166,67 € sur les travaux et 833,33 € sur le courtage, sous réserve de factures régulières et d'une opération ouvrant droit à déduction | 13 333,33 € après TVA, en supposant la réserve consommée |
| Vente taxable dégradée, 243 800 € TTC | 40 633,33 € | 11 375 €, soit 10 541,67 € sur les travaux augmentés et 833,33 € sur le courtage, sous les mêmes réserves | Perte de 19 208,33 € après TVA, avant impôt sur le bénéfice |
Le calcul en dedans doit être respecté : une marge TTC de 110 000 euros contient 18 333,33 euros de TVA, selon la formule 110 000 x 20 / 120, et non 22 000 euros. La TVA d'amont n'est déductible que si la dépense est affectée à des opérations taxées ouvrant droit à déduction, avec une facture régulière et une exigibilité acquise. Pour un immeuble ancien revendu avec option, la TVA sur des dépenses directement liées à la vente peut n'être déductible qu'au moment de l'option.
Dans le scénario taxable de base, si la réserve de 8 000 euros n'est pas encore une dépense réalisée, le résultat imposable simplifié serait de 21 333,33 euros au lieu de 13 333,33 euros, sous réserve des autres retraitements. À 25 %, l'IS théorique serait alors de 5 333,33 euros. Si le taux réduit de 15 % est effectivement applicable, il serait de 3 200 euros sur cette base. La déclaration, le régime de TVA et la qualification des charges doivent être arrêtés avec les pièces de l'opération, car la TVA collectée n'est pas un bénéfice et la réserve d'aléas n'est pas automatiquement une charge déductible.
Un engagement de revendre prévu par l'article 1115 du CGI peut permettre à une personne assujettie de bénéficier du régime d' achat-revente si la revente intervient dans les cinq ans. Pour certaines ventes par lots déclenchant un droit de préemption locatif, le délai est ramené à deux ans. Le délai court à compter de l'acquisition, comme l'a rappelé la Cour de cassation, chambre commerciale, le 14 février 2024, n° 22-17.541.
Le taux global usuellement présenté sous engagement de revendre est de 0,715 %, auquel s'ajoutent les émoluments, débours et contribution de sécurité immobilière selon leur régime. Sur 110 000 euros, 0,715 % représente 786,50 euros avant ces autres frais. Il ne faut donc pas regrouper l'ensemble sous l'expression frais de notaire réduits. En cas de défaut de revente, un complément de droits, l'intérêt de retard de l'article 1727 du CGI et le droit supplémentaire de 1 % prévu par l'article 1840 G ter, II, peuvent s'appliquer.
Une autorisation de construire ne suffit pas à sécuriser la revente
Le futur acquéreur du logement demandera un dossier cohérent : titre, règlement de copropriété, autorisations d'urbanisme, plans, factures, attestations d'assurance, procès-verbal de réception, diagnostics, DPE et justificatifs des surfaces. Une différence entre le plan vendu, le cadastre, l'état descriptif de division et la réalité des travaux peut ralentir la signature ou conduire la banque de l'acheteur à revoir son financement.
La stratégie de sortie doit être préparée avant le chantier. Un prix cohérent dès le lancement, des photographies réalisées dans un logement propre et lumineux, des créneaux de visite accessibles, des réponses rapides et une règle de baisse prédéfinie limitent le portage. Revendre vite ne signifie pas brader ; cela signifie éviter de laisser le bien se dégrader commercialement pendant que les charges continuent.
Si plusieurs lots sont créés, la commercialisation doit intégrer l'ordre des ventes, les tantièmes, les charges, le fonds de travaux, les mainlevées bancaires et le stock résiduel. Une opération qui paraît rentable avec la vente simultanée de tous les lots peut devenir déficitaire si un seul logement reste longtemps sur le marché.
Le contrôle final avant de formuler l'offre
L'offre doit être fondée sur des pièces et non sur l'intuition donnée par la vitrine ou le prix au mètre carré. Pour la boutique de la simulation, la décision peut être prise seulement si les points suivants sont documentés :
- Le PLU autorise la destination d'habitation et l'autorisation nécessaire est identifiée.
- Le règlement de copropriété, le titre, les servitudes et les décisions collectives ne bloquent pas l'usage ni les travaux.
- La lumière, la ventilation, les réseaux, la structure, la sécurité et la salubrité ont été examinées sur plan et sur place.
- Les devis détaillent les quantités, la TVA, les exclusions, les délais, les acomptes et la réception, avec une réserve d'aléas adaptée.
- Le coût complet est calculé avec les droits, études, travaux, assurances, financement, portage, commercialisation, fiscalité et réserve.
- Le prix de sortie repose sur une fourchette de comparables ajustés et sur un scénario dégradé combinant baisse du prix, surcoût et retard.
- La promesse prévoit les conditions liées au financement, à l'urbanisme, à la copropriété, à la division et aux études nécessaires, avec des dates butoirs précises.
- La qualification en BIC, le régime de TVA, l'engagement de revente et le traitement des bénéfices ont été vérifiés avant de compter un avantage fiscal.
Si l'une de ces validations manque, l'offre doit être renégociée, conditionnée ou abandonnée plutôt que calculée sur la valeur d'un logement achevé. Tant que les pièces ne démontrent pas la transformation, le bien doit rester valorisé comme un local à transformer, avec son risque propre.
Commentaires
Aucun commentaire