10 ans à compter de la réception : c’est la durée pendant laquelle certains désordres relevant de la responsabilité décennale peuvent affecter la revente d’un immeuble rénové. Une assurance marchand de biens se choisit donc selon la nature des travaux, le rôle exact de la société, la période de détention et les risques qui restent réellement à sa charge.
Le besoin d’assurance dépend de l’opération, pas de l’étiquette
Un marchand de biens achète un immeuble pour son propre compte, porte le stock, finance la détention et organise la revente. Le fait d’exercer sous cette qualification ne fournit aucune couverture automatique : chaque contrat doit correspondre à un risque précis, à une activité déclarée et à une période déterminée.
La situation devient plus sensible lorsque le marchand fait construire, transforme ou rénove l’immeuble avant de le vendre. L’article 1792-1 du Code civil assimile notamment au constructeur la personne qui vend, après achèvement, un ouvrage qu’elle a construit ou fait construire. Le rôle retenu dépend donc des faits : commande des travaux, choix des entreprises, direction du chantier, réception et vente après achèvement.
Les articles 1792 et suivants du Code civil visent les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination pendant dix ans à compter de la réception. La vente d’un ouvrage après achèvement peut placer le marchand dans la position d’un constructeur, même si son activité habituelle consiste à acheter et revendre des immeubles.
La Cour de cassation, troisième chambre civile, dans sa décision du 14 septembre 2017, n° 16-20.288, a rappelé qu’un vendeur ayant réalisé des travaux de rénovation et d’extension pouvait relever de la responsabilité des constructeurs. La nature des travaux et l’existence d’une réception deviennent alors des points de contrôle prioritaires.
Les garanties à distinguer avant de demander des devis
RC professionnelle, assurance décennale , dommages-ouvrage, propriétaire non occupant et multirisque chantier ne couvrent ni le même fait générateur, ni le même assuré, ni la même période. Comparer uniquement le montant des primes conduit à sélectionner un contrat qui semble complet mais laisse une exclusion sur le risque principal.
| Garantie | Risque principalement traité | Période à examiner | Point de vigilance |
|---|---|---|---|
| RC professionnelle | Conséquences de la responsabilité liée à l’activité professionnelle, selon les dommages et les missions déclarées | Durée du contrat et faits générateurs prévus par les conditions | Elle ne remplace pas une garantie décennale lorsque le risque relève des articles 1792 et suivants |
| Assurance décennale | Dommages compromettant la solidité ou rendant l’ouvrage impropre à sa destination | 10 ans à compter de la réception | Vérifier l’activité exacte assurée, la qualité du constructeur et la date de l’attestation |
| Dommages-ouvrage | Préfinancement de certains dommages relevant de la décennale, sans attendre la détermination finale des responsabilités | À organiser avant le début des travaux lorsque le régime s’applique | Elle ne couvre pas indistinctement tous les défauts, retards ou dépassements budgétaires |
| Propriétaire non occupant | Risques liés à la propriété pendant la détention, notamment lorsque le bien est vacant ou non occupé | De l’acquisition à la vente, avec adaptation pendant les travaux | La PNO ne garantit pas à elle seule la qualité des travaux ni les dommages décennaux |
| Multirisque chantier | Risques matériels du chantier selon les événements, biens et exclusions prévus au contrat | Ouverture, durée et clôture du chantier | Faire correspondre les dates, le montant des travaux, les bâtiments concernés et les mesures de sécurité |
La RC professionnelle répond à l’activité déclarée. Elle ne transforme pas une intervention structurelle en simple prestation administrative. La PNO protège le propriétaire dans sa relation avec l’immeuble, mais elle ne remplace ni l’assurance des entreprises, ni la décennale du constructeur, ni la dommages-ouvrage.
Simulation : rénovation lourde ou simple remise en état
Les deux scénarios suivants sont des hypothèses de travail destinées à montrer l’effet du choix d’assurance sur une marge. Les montants de primes sont volontairement séparés du prix de marché : ils doivent être obtenus auprès d’assureurs sur la base du chantier, de la commune, des techniques employées, des intervenants et des garanties demandées.
| Poste de l’opération | Rénovation lourde avec modification de structure | Simple remise en état |
|---|---|---|
| Prix d’acquisition | 320 000 € | 320 000 € |
| Coûts d’acquisition | 22 000 € | 22 000 € |
| Études et autorisations | 18 000 € | 3 000 € |
| Travaux | 170 000 € | 35 000 € |
| Financement et détention | 25 000 € | 12 000 € |
| Commercialisation et frais administratifs | 15 000 € | 10 000 € |
| Total avant assurances et fiscalité | 570 000 € | 402 000 € |
| Prix de revente hypothétique | 690 000 € | 455 000 € |
| Marge avant assurances et fiscalité | 120 000 € | 53 000 € |
Dans le premier cas, la modification de structure impose de traiter le risque comme un sujet de construction à part entière. Dans le second, l’absence de modification structurelle ne permet pas de supprimer mécaniquement toutes les garanties : la qualification dépend des travaux réellement commandés et de leurs conséquences.
| Garantie | Rénovation lourde avec structure modifiée | Simple remise en état |
|---|---|---|
| RC professionnelle du marchand | À prévoir et à faire correspondre à l’activité réelle | À prévoir pour l’activité et les dommages causés aux tiers |
| Décennale du marchand ou qualité de constructeur | À traiter avant l’ouverture du chantier si le marchand relève du régime | Qualification à vérifier, sans conclure à une absence automatique |
| Attestations décennales des entreprises | À obtenir avant l’ouverture du chantier pour les activités concernées | À demander pour toute entreprise intervenant sur des travaux susceptibles de relever du régime |
| Dommages-ouvrage | À organiser avant le chantier lorsque les travaux relèvent du régime | À étudier selon la nature exacte des travaux et le risque de dommage |
| PNO | À maintenir pendant la détention, y compris durant les périodes de vacance | À maintenir jusqu’à la vente ou à adapter si le bien est occupé |
| Multirisque chantier | À chiffrer pour toute la durée et la valeur du chantier | À dimensionner selon les risques matériels effectivement présents |
Supposons, uniquement pour mesurer l’effet économique, une enveloppe d’assurances de 14 000 € pour la rénovation lourde et de 4 000 € pour la remise en état. Le calcul devient respectivement 120 000 € moins 14 000 €, soit 106 000 € avant fiscalité, et 53 000 € moins 4 000 €, soit 49 000 € avant fiscalité. Ces montants ne constituent pas un tarif de référence : ils montrent qu’une assurance adaptée doit être intégrée avant la décision d’achat.
La rénovation lourde appelle un traitement de constructeur
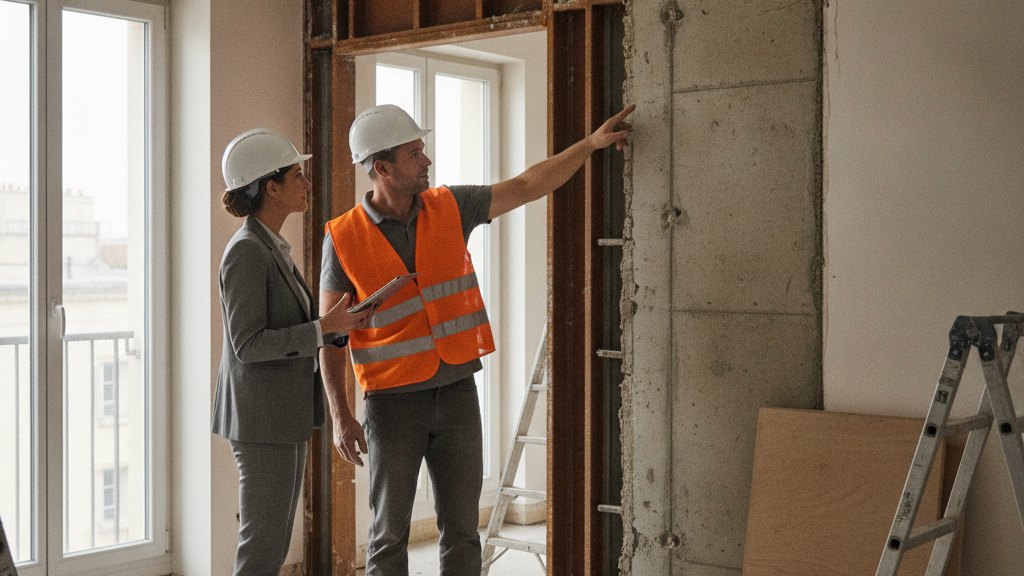
Une modification de structure, une reprise en sous-œuvre, une extension ou une intervention affectant des éléments essentiels du bâtiment modifie radicalement l’exposition du marchand. La question ne consiste plus seulement à couvrir un dégât des eaux pendant la détention, mais à pouvoir répondre à une réclamation portant sur un ouvrage après sa vente.
Le dossier doit identifier qui a commandé les travaux, qui a signé les marchés, qui a dirigé ou coordonné le chantier et qui procédera à la réception. Si la société vend un ouvrage qu’elle a fait construire ou transformer après achèvement, sa qualité de constructeur doit être analysée avec le notaire, l’assureur et les professionnels techniques concernés.
- Faire décrire les travaux par un maître d’œuvre ou un professionnel compétent, avec une distinction claire entre structure, clos et couvert, équipements et finitions.
- Demander aux entreprises leurs attestations d’assurance avant l’ouverture du chantier, en contrôlant l’identité de l’assuré, l’activité garantie et la période de validité.
- Organiser la dommages-ouvrage avant le commencement des travaux lorsque les conditions du régime sont réunies.
- Prévoir une réception identifiable, datée et documentée, car elle constitue le point de départ de la période décennale.
- Maintenir une couverture de propriétaire pendant la détention et une couverture chantier adaptée aux risques matériels de l’opération.
Une attestation d’entreprise ne dispense pas le marchand de vérifier que les travaux réalisés correspondent à l’activité déclarée. Une entreprise assurée pour la peinture ne présente pas la même réponse qu’une entreprise assurée pour une intervention sur la structure porteuse.
La remise en état simple ne justifie pas une assurance minimale par défaut
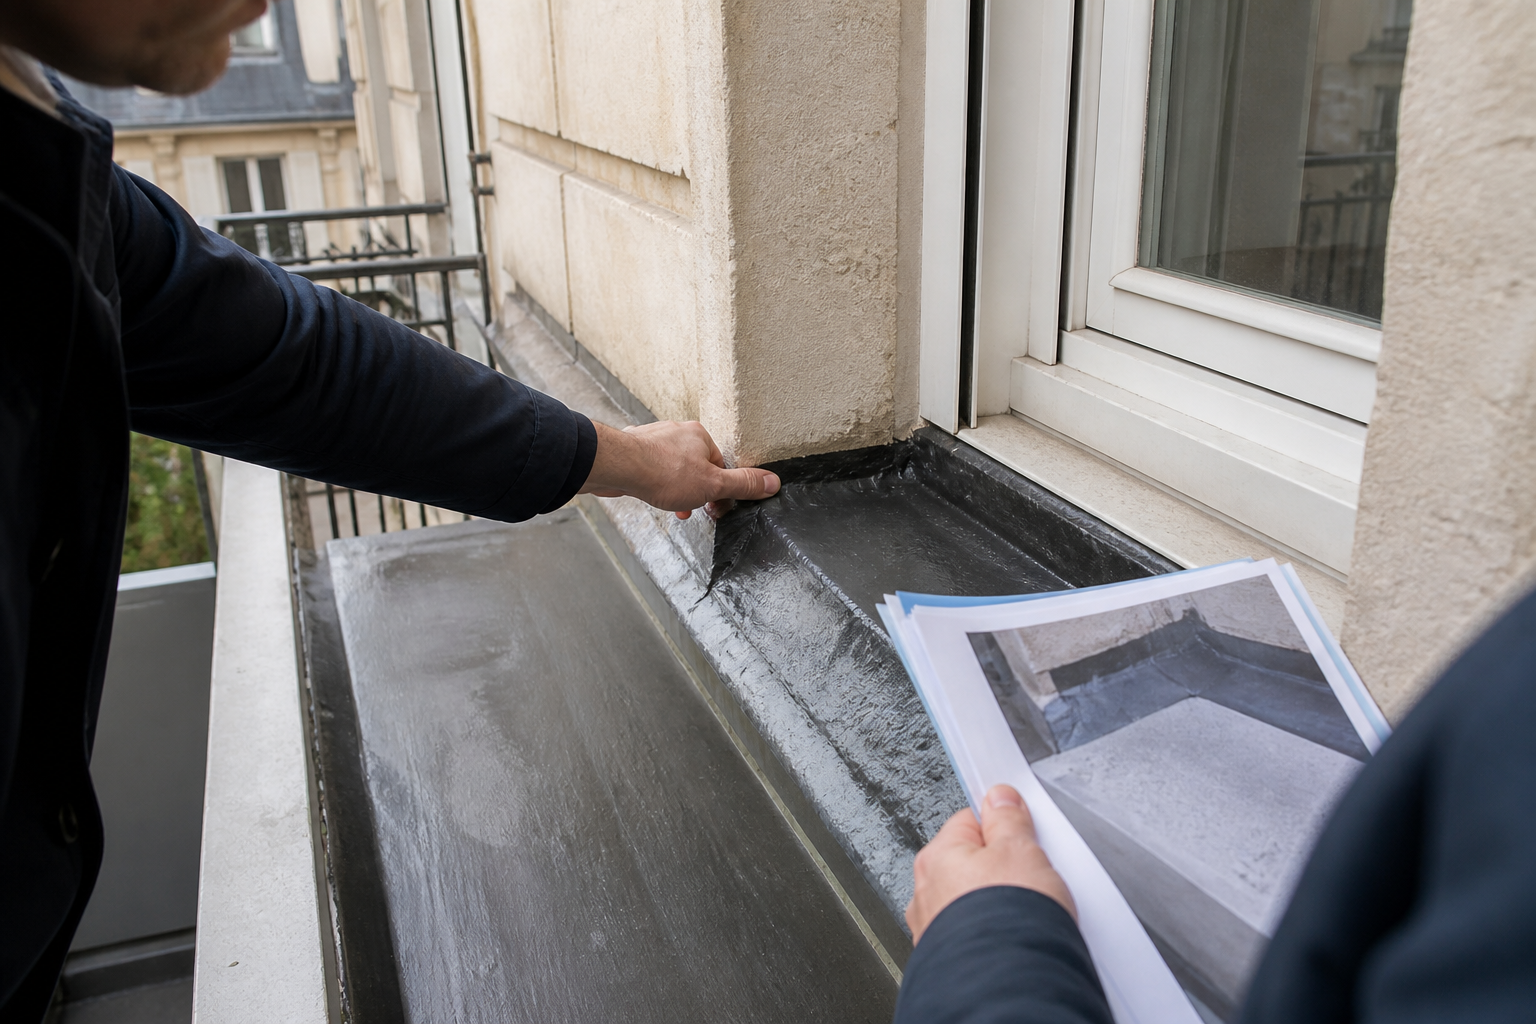
Une remise en état limitée peut réduire le risque décennal, mais elle ne le fait pas disparaître par simple qualification commerciale. Des travaux présentés comme intérieurs peuvent révéler une atteinte à un équipement indissociable, à l’étanchéité ou à un élément participant à la destination du bâtiment. La nature technique et les conséquences du désordre priment sur le montant du devis.
Pour une opération légère, la RC professionnelle et la PNO restent généralement les premières garanties à examiner. Une multirisque chantier peut se justifier dès lors que le bien reste vacant, contient des matériaux ou fait intervenir plusieurs entreprises. La décennale et la dommages-ouvrage doivent faire l’objet d’une analyse proportionnée, écrite et fondée sur le programme de travaux.
La différence entre les deux scénarios ne réside donc pas dans une règle simpliste selon laquelle la rénovation lourde serait assurée et la remise en état ne le serait pas. Elle réside dans le niveau de preuve attendu, la gravité potentielle des dommages et la possibilité que le vendeur soit regardé comme constructeur après l’achèvement.
Les contrôles à effectuer avant l’achat
Une assurance souscrite après l’acquisition ne corrige pas un risque déjà mal décrit. Le marchand doit réunir les informations qui permettent à l’assureur de comprendre l’immeuble, les travaux et la stratégie de sortie avant de rendre son engagement irréversible.
| Pièce ou information | Contrôle pratique | Risque si elle manque |
|---|---|---|
| Programme détaillé des travaux | Comparer plans, devis, descriptif technique et autorisations | Activité mal déclarée et exclusion possible |
| Identité des intervenants | Rapprocher contrats, attestations et coordonnées des entreprises | Impossibilité d’identifier le responsable ou assurance inadaptée |
| Date prévisionnelle d’ouverture | La faire figurer dans le calendrier de financement et de souscription | Chantier commencé avant la mise en place d’une couverture requise |
| Date et contenu de la réception | Prévoir un procès-verbal et conserver les réserves | Débat sur le point de départ de la période décennale |
| Historique des sinistres et travaux antérieurs | Interroger le vendeur, la copropriété et les professionnels concernés | Sinistre ancien ou défaut connu insuffisamment déclaré |
| Statut d’occupation | Qualifier vacance, location, occupation temporaire et accès au chantier | PNO ou contrat chantier inadapté à la situation réelle |
| Projet de revente | Anticiper les documents d’assurance à annexer à l’acte | Dossier de vente incomplet dans les dix ans suivant la réception |
Le titre, l’urbanisme, les servitudes, la copropriété, les diagnostics, les devis et les délais de financement ne sont pas des sujets séparés de l’assurance. Une découverte tardive d’une autorisation manquante ou d’une structure fragilisée peut modifier le programme, le calendrier et l’acceptation du risque par l’assureur.
Lire un devis d’assurance au-delà du montant de la prime
Deux devis ne sont comparables que si les assureurs ont reçu la même description. Il faut transmettre le même programme de travaux, les mêmes surfaces, le même calendrier, la même valeur de reconstruction ou de travaux et la même qualité juridique du souscripteur.
Le contrôle doit porter sur l’identité de la société assurée. Une police souscrite par une personne physique, une société différente ou une entreprise qui ne sera pas le vendeur peut laisser un écart entre le contrat et la responsabilité réellement recherchée.
- Vérifier l’activité précisément mentionnée : achat-revente, maîtrise d’ouvrage, travaux réalisés ou travaux confiés à des entreprises.
- Comparer les plafonds d’indemnisation, les franchises, les exclusions et les éventuelles limites par sinistre ou par année.
- Contrôler les dates de prise d’effet, de fin de chantier, de réception et de maintien de la couverture après l’achèvement.
- Demander une confirmation écrite pour toute modification de structure, extension, démolition partielle ou reprise d’un ouvrage existant.
- Conserver les conditions particulières, conditions générales, attestations, devis acceptés et échanges ayant conduit à la souscription.
Une prime basse obtenue sur une déclaration de « remise en état » n’est pas une économie si le chantier comprend finalement une ouverture dans un mur porteur. La déclaration doit être exacte dès l’origine, puis actualisée si le programme change.
Les exclusions qui détruisent la protection recherchée
Une assurance peut être en vigueur tout en ne répondant pas au sinistre envisagé. Les exclusions et les conditions de garantie doivent être lues à partir du scénario réel : immeuble vacant, accès des entreprises, travaux conservatoires, défaut de conception, malfaçon, incendie, vol, infiltration ou dommage causé à un voisin.
Une assurance ne transforme pas un chantier non déclaré en chantier garanti. L’absence d’attestation adaptée, une activité différente de celle indiquée au contrat, une réception introuvable ou un ouvrage exclu peuvent laisser au marchand le coût de la réparation et les conséquences de la revente.
Le risque ne se limite pas au refus total d’indemnisation. Une franchise élevée, un plafond insuffisant, une garantie limitée à certaines techniques ou une période de couverture trop courte peuvent rendre l’indemnité inutilisable au regard du montant des travaux.
Le marchand doit également éviter de confondre l’assurance de l’entreprise avec sa propre exposition. Les attestations des artisans documentent leur couverture, mais elles ne règlent pas automatiquement la responsabilité du vendeur après achèvement. La société qui porte l’opération doit conserver son propre raisonnement de couverture.
La réception organise la période postérieure aux travaux
La réception ne doit pas être traitée comme une formalité administrative réalisée uniquement pour débloquer la vente. Elle permet de fixer l’état de l’ouvrage, les réserves et le point de départ de la période décennale. Pour chaque entreprise, il faut conserver les marchés, les factures, les procès-verbaux, les plans modifiés et les justificatifs de levée des réserves.
La période entre la réception et la revente présente un risque particulier. Le bien peut être vacant, visité par des acquéreurs, occupé temporairement ou encore soumis à des interventions de finition. La PNO et la couverture chantier doivent être coordonnées afin d’éviter une zone non couverte entre la fin des travaux et la vente.
Lors d’une vente dans les dix ans suivant l’achèvement, les informations relatives aux assurances obligatoires souscrites ou à leur absence sont annexées à l’acte. Le marchand doit donc transmettre au notaire les attestations, les références des contrats, les dates de réception et les éventuelles informations relatives à la dommages-ouvrage.
Le calendrier de couverture doit suivre les étapes de l’opération
Un contrat adapté au jour de l’acquisition peut devenir insuffisant au premier coup de pioche. Le tableau de suivi doit faire apparaître les changements de risque et les documents à obtenir à chaque étape.
| Étape | Décision d’assurance | Document à conserver |
|---|---|---|
| Avant l’acquisition | Décrire le bien, les travaux, la vacance et le rôle de la société à l’assureur | Programme, devis, plans, informations techniques et réponse de principe |
| Avant l’ouverture du chantier | Ne pas commencer sans les attestations requises et la couverture organisée | Attestations, police, conditions particulières et date de prise d’effet |
| Pendant les travaux | Déclarer toute modification du programme ou du calendrier | Avenants, ordres de service, photos et comptes rendus |
| À la réception | Fixer la date de réception et traiter les réserves | Procès-verbal, réserves, levées de réserves et plans finaux |
| Avant la revente | Vérifier la continuité PNO, les documents décennaux et les annexes à l’acte | Attestations, contrats, déclarations de sinistre et dossier remis au notaire |
| Après la revente | Archiver les pièces pendant la période utile et répondre aux demandes documentées | Acte de vente, annexes, réception et correspondances |
La souscription tardive d’une garantie ne doit jamais être présumée rétroactive. La date d’effet, les conditions de reprise du passé et les exclusions de dommages connus doivent être vérifiées dans le contrat, pas déduites d’un échange téléphonique.
Mesurer l’assurance dans la marge et la trésorerie
Le coût complet de l’opération doit intégrer les primes, les frais associés et la trésorerie nécessaire en cas de franchise ou de sinistre. La marge affichée dans un compromis ou un tableau de sourcing n’est pas la marge disponible pour rémunérer le marchand.
Dans la simulation précédente, la rénovation lourde présente 120 000 € avant assurances et fiscalité. Avec une enveloppe hypothétique de 14 000 €, elle tombe à 106 000 €. Si un changement de programme impose 8 000 € de couverture supplémentaire, la marge économique descend à 98 000 €, avant tout impôt, coût additionnel de travaux ou sinistre.
Pour la remise en état, une enveloppe hypothétique de 4 000 € laisse 49 000 € avant fiscalité. Une franchise éventuelle ne doit pas être ajoutée à la prime comme si elle était toujours payée : elle doit en revanche figurer dans le besoin de trésorerie de crise. Le marchand peut ainsi distinguer la dépense certaine de l’exposition conditionnelle.
Le calcul fiscal doit rester séparé du calcul assurantiel. Le bénéfice professionnel comprend le résultat d’ensemble de l’opération, avec les charges et produits liés à la détention et à l’exploitation. Il ne faut pas confondre TVA collectée, TVA déductible, coût TTC, résultat imposable et trésorerie disponible.
Le prévisionnel doit présenter séparément le prix de vente, le coût du stock vendu, les travaux, les frais financiers, les primes d’assurance, les frais fixes, la fiscalité et la réserve de sécurité. Une facture d’assurance doit être traitée selon sa nature comptable et fiscale réelle, sans supposer qu’un montant TTC constitue automatiquement une charge nette.
Adapter la décision au rôle du marchand et aux intervenants
Le marchand qui délègue les travaux ne délègue pas nécessairement le risque de vendeur constructeur. La société reste partie à l’opération et doit savoir si elle agit comme simple propriétaire faisant réaliser des travaux, comme maître d’ouvrage ou dans une configuration pouvant relever des constructeurs.
Les entreprises doivent être sélectionnées avec leurs qualifications, leurs attestations et une description cohérente des missions. Le contrat de travaux doit préciser les responsabilités, les limites de la mission, la réception et les documents à remettre. Une entreprise non assurée pour la technique réellement exécutée crée un risque qui ne disparaît pas avec la signature du devis.
En cas d’association, les statuts et le pacte peuvent organiser qui valide les marchés, qui signe les assurances, qui autorise une modification structurelle et qui informe les associés d’un sinistre. Une garantie personnelle donnée à la banque ou à un partenaire ne remplace pas une assurance et n’empêche pas une mise en cause de la société ou du dirigeant.
Décider sans scénario idéal
Avant de retenir une police, le marchand peut classer l’opération dans une grille simple. La réponse ne doit pas être « la formule la moins chère », mais « la couverture qui reste cohérente si le chantier prend du retard, si le bien reste vacant ou si un désordre apparaît après la vente ».
| Question de décision | Réponse orientant la couverture | Action à imposer |
|---|---|---|
| La structure ou la destination du bâtiment est-elle modifiée ? | Oui | Faire analyser la qualité de constructeur et organiser décennale, attestations et dommages-ouvrage |
| Le bien reste-t-il vacant pendant les travaux ou avant la vente ? | Oui | Maintenir une PNO adaptée et vérifier la multirisque chantier |
| Plusieurs entreprises interviennent-elles sur des lots liés ? | Oui | Contrôler leurs attestations et coordonner les responsabilités |
| Le programme est-il encore susceptible d’évoluer ? | Oui | Obtenir une confirmation écrite avant toute modification |
| La marge ne supporte-t-elle pas une prime complète ? | Oui | Recalculer la marge et le prix de sortie avant de réduire une garantie |
| La vente intervient-elle dans les dix ans suivant la réception ? | Oui | Préparer les informations d’assurance à annexer à l’acte |
Cette grille doit être appliquée avant la signature d’un engagement qui rendrait le coût des travaux difficilement réversible. Si l’assureur refuse de couvrir la structure, si la dommages-ouvrage n’est pas organisée alors que le régime s’applique, ou si les entreprises ne fournissent pas les attestations adaptées, le marchand doit modifier le programme, sécuriser le financement ou renoncer à l’opération.
Le contrôle à imposer avant chaque signature
Le dossier d’assurance peut être validé uniquement lorsque les éléments suivants sont réunis :
- La société assurée est bien celle qui achète, fait réaliser les travaux et revend.
- Le descriptif distingue remise en état, rénovation, modification de structure, extension et intervention sur les équipements.
- Les dates d’acquisition, d’ouverture du chantier, de réception et de revente sont cohérentes avec les contrats.
- Les attestations des entreprises correspondent aux techniques exécutées et sont disponibles avant l’ouverture du chantier.
- La qualité éventuelle de constructeur du marchand a été examinée au regard de l’article 1792-1 du Code civil.
- La dommages-ouvrage a été organisée avant le chantier lorsque les travaux relèvent du régime applicable.
- La PNO couvre la période de détention, la vacance et la situation réelle du bien.
- La multirisque chantier tient compte de la valeur des travaux et de la durée effective du chantier.
- Les plafonds, franchises, exclusions et dates d’effet ont été comparés par risque, et non par prime globale.
- Le coût des assurances, la franchise éventuelle et le scénario de retard ont été intégrés au plan de trésorerie.
- Les documents destinés au notaire sont archivés pour la vente intervenant dans les dix ans suivant la réception.
Le chantier ne doit pas démarrer tant que le risque structurel, les attestations et la couverture prévue avant travaux ne sont pas documentés. Pour une remise en état, le même contrôle permet de conserver une couverture proportionnée sans confondre économie de prime et abandon d’un risque non identifié.
Commentaires
Aucun commentaire